

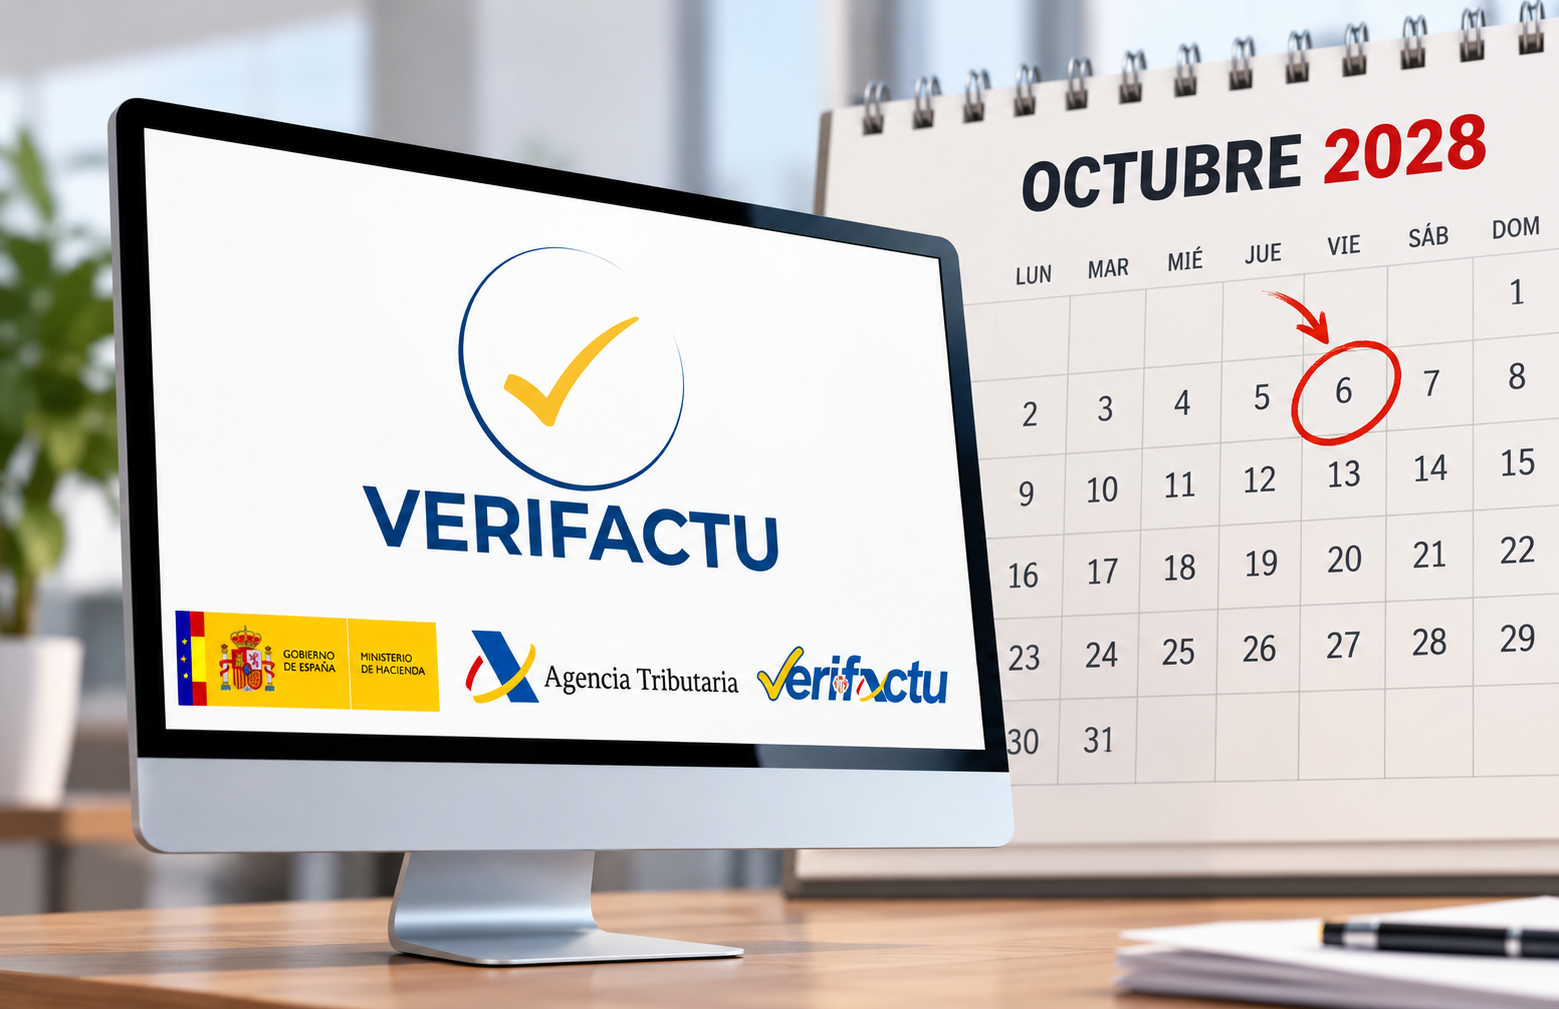
En los últimos días se han producido dos anuncios transcendentes para el mundo de la gestión empresarial y para la industria del software que facilita esa gestión de compañías. Por un lado, el Ministerio de Hacienda ha dado el último paso normativo necesario para implantar la factura electrónica obligatoria entre empresas y profesionales en España. La publicación hace unos días en el Boletín Oficial del Estado (BOE) de la orden ministerial que regula los requisitos técnicos y funcionales de la solución pública de facturación electrónica activa oficialmente el calendario previsto por la Ley Crea y Crece.
De esta manera, Las empresas con una facturación anual superior a los ocho millones de euros deberán emitir y recibir facturas electrónicas a partir de octubre de 2027, mientras que el resto de empresas y los trabajadores autónomos dispondrán de un año adicional y estarán obligados a hacerlo desde octubre de 2028.
Y precisamente a esta última fecha se ha retrasado, de nuevo, la implantación general de Verifactu, el sistema de verificación de facturas destinado a reducir el fraude y las contabilidades “en b” en las compañías. Hacienda ha querido hacer coincidir ambas medidas por considerarlo lo más razonable a nivel operativo, y ha respondido así a las demandas de empresas, patronales y expertos en fiscalidad. En todo caso, sobre el retraso de Verifactu lo único que hay es un anuncio de Hacienda, y todavía falta que ese cambio se apruebe definitivamente mediante norma con rango de ley.
Índice de temas
La reacción de la industria del software
CHANNEL PARTNER ha preguntado a los principales proveedores de software sobre estos anuncios. Hay que recordar que desde julio de 2025 los fabricantes de programas tienen que tener su software adaptado a Verifactu, y ese es un punto que no ha cambiado desde entonces. Y además son mayoría los que también comercializan soluciones de e-factura de acuerdo a las exigencias de la Administración. En los fabricantes de software prima la comprensión por los nuevos anuncios de Hacienda, aunque algunos caso se quejan de la incertidumbre y la inseguridad que vuelven a generar.
Wolters Kluwer: «La hoja de ruta sigue siendo inequívoca»
Una nota de Wolters Kluwer asegura que la publicación de la orden ministerial de facturación electrónica propone un “horizonte próximo” para la e-factura y “supone un paso firme” para conseguir una digitalización que impulse la competitividad empresarial. Y alaba la alineación de esta medida con la entrada en escena de Verifactu. “La alineación de los plazos de implantación de Verifactu con los de la factura electrónica ofrece a pymes y autónomos la oportunidad de abordar estos cambios de manera coordinada”.
En este escenario, Wolters Kluwer sigue recomendando a las empresas “anticiparse y planificar esta adaptación para convertir el cumplimiento normativo en una oportunidad de modernización y mejora de los negocios”. “La hoja de ruta sigue siendo inequívoca: avanzar hacia una facturación cada vez más digital, automatizada e interoperable”, recalca la compañía.
TeamSystem: “Cambia el calendario, pero no la dirección»
Por su parte, desde TeamSystem insisten en la misma línea. Exponen que el aplazamiento de Verifactu “cambia el calendario, pero no la dirección”. Y esa dirección la marca “un proceso de modernización que las empresas tendrán que abordar igualmente”. Aunque una nota de este fabricante advierte de que retrasar la entrada en vigor de Verifactu puede hacer que “también se retrase una oportunidad para avanzar en digitalización, eficiencia y automatización de procesos”.
Finalmente, esta compañía anima a todos a aprovechar el margen de tiempo del que disponen hasta octubre de 2028 “para revisar los procesos de facturación en su conjunto y preparar los dos cambios de forma coordinada, en lugar de afrontar cada nueva obligación como una adaptación independiente”.
Contasimple (Cegid): «Los cambios generan incertidumbre en los autónomos»
Por su parte, Cristina Torrejón, directora de la unidad de negocio de facturación y contabilidad de Contasimple, marca propiedad de Cegid, dice comprender la intención de alinear ambas normativas, pero recuerda que tanto cambio “genera incertidumbre en los autónomos, precisamente un colectivo que necesita seguridad”.
Ella recuerda que Verifactu y la factura electrónica responden a objetivos distintos, uno fiscal y otro de eficiencia comercial y lucha contra la morosidad, aunque se apoyen en la misma base: “Facturar de forma digital, ordenada y trazable”. En Contasimple consideran que la digitalización de este sector no debe estar condicionada a los cambios normativos. “Por eso, nuestro consejo a los profesionales es que mantengan sus planes y no esperen a nuevos cambios para avanzar en su digitalización». “Lo que pedimos es una hoja de ruta clara y estable que permita planificar sin sobresaltos”, subraya Torrejón.
Dojo: «Los cambios generan costes innecesarios para pymes y autónomos»
Por último, Javier Jover, director general de Dojo en España, recuerda que Verifactu es una oportunidad para simplificar los procesos de facturación, pero su implementación “debe responder a plazos realistas y a una infraestructura pública verdaderamente preparada”, en línea con lo expresado por expertos fiscales y diversas asociaciones empresariales.
En cualquier caso, dice que las constantes prórrogas y la incertidumbre regulatoria “generan inseguridad y costes innecesarios para las pymes y autónomos». Y sobre la alineación de ambas medidas (Verifactu y la e-factura) manifiesta: “El objetivo del nuevo aplazamiento es que el cumplimiento normativo se dé de forma invisible. Por eso se ha buscado que coincida en el tiempo con la factura electrónica, haciendo que el cliente no vea interrumpida su experiencia de pago ni se le añadan pasos adicionales en este proceso”.


