El mercado mundial de smartphones atraviesa uno de sus peores momentos de la última década. Las ventas globales de teléfonos móviles cayeron un 20% interanual en el tercer trimestre de 2026, hasta los 254,7 millones de unidades, según datos de la consultora Omdia. Se trata del volumen más bajo registrado en un tercer trimestre desde 2013.
La escalada de los precios de los dispositivos está detrás de buena parte de este retroceso. El encarecimiento de los componentes, especialmente de las memorias, está elevando los costes de fabricación y obligando a los fabricantes a trasladar parte de esas subidas al consumidor. El impacto es especialmente acusado en los mercados emergentes, donde la pérdida de poder adquisitivo dificulta la renovación de los terminales.
La incertidumbre también está afectando a la distribución. Mayoristas y minoristas mantienen una política prudente de reposición de inventario ante el aumento del coste de los equipos y de las necesidades de capital circulante. Esta situación complica la preparación de la campaña navideña y limita la capacidad de los canales para acumular existencias.
Índice de temas
Samsung y Apple resisten mejor la caída
Samsung se mantuvo como el mayor fabricante mundial de smartphones, con 57,8 millones de unidades enviadas, un 5% menos que en el mismo periodo del año anterior. La compañía logró contener el descenso gracias al comportamiento de sus modelos Galaxy A, dirigidos a los segmentos de entrada y gama media, y al impulso de su oferta prémium.
Apple ocupó la segunda posición, con 56,5 millones de iPhone, una cifra estable respecto al tercer trimestre de 2025. La demanda en China y Norteamérica compensó la debilidad de algunos mercados emergentes, mientras que la compañía concentró su estrategia comercial en los modelos de mayor precio.
La china Xiaomi se situó en tercera posición, con 30,7 millones de unidades, lo que representa un desplome interanual del 29%. El fabricante chino está ajustando los precios de sus dispositivos para proteger sus márgenes frente al encarecimiento de los componentes, una estrategia que está teniendo consecuencias sobre el volumen de ventas en los mercados más sensibles al precio.
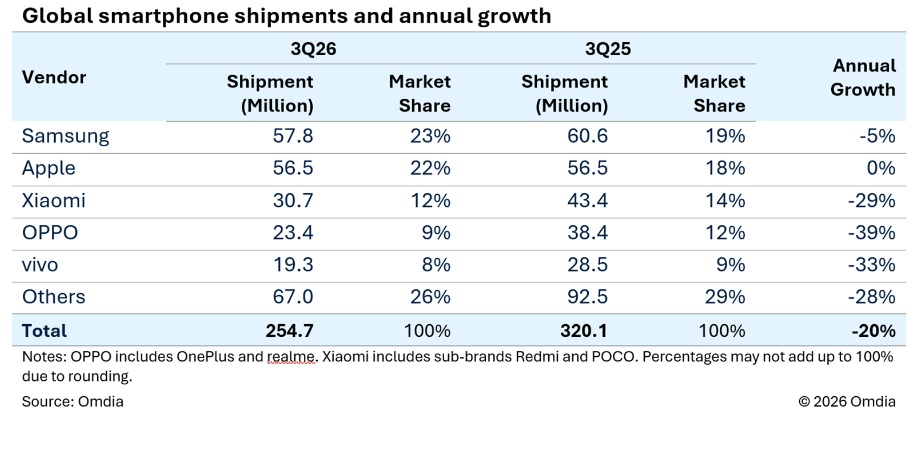
La situación fue aún más desfavorable para Oppo, que incluye las marcas Realme y OnePlus, y para Vivo. La primera registró 23,4 millones de unidades, un 39% menos, mientras que vivo envió 19,3 millones de terminales, un 33% menos.
Los mercados emergentes, los más afectados
El deterioro del mercado es especialmente visible en las economías emergentes. África registró la mayor caída interanual, con un retroceso del 39%. También descendieron más de un 20% los envíos en Asia-Pacífico, excluida China, Oriente Próximo y Latinoamérica.
La depreciación de las monedas, la inflación y el incremento del coste de la vida están reduciendo la capacidad de compra de los consumidores. Como consecuencia, muchos usuarios retrasan la renovación de sus teléfonos, optan por dispositivos reacondicionados o, en los mercados de menor renta, vuelven a recurrir a móviles básicos.
Norteamérica presenta una evolución más favorable gracias al mayor peso de los terminales prémium y a la disponibilidad de programas de financiación, recompra y renovación ofrecidos por los operadores.
Ante este escenario, los fabricantes están revisando sus catálogos y priorizando los mercados y productos más rentables. Entre las medidas adoptadas figuran la optimización de las configuraciones de memoria y almacenamiento, la reducción del número de referencias y la contención selectiva de los costes.
Omdia prevé una caída del 12% en todo 2026
Las perspectivas para el conjunto del año tampoco son positivas. Omdia prevé que los smartphones disminuyan un 12% en 2026. La consultora advierte de que las nuevas subidas de precios y el menor margen para aplicar descuentos promocionales podrían debilitar la demanda durante la campaña navideña.
El mercado podría volver a contraerse en 2027, aunque a un ritmo más moderado. Las restricciones en el suministro de memorias de alto ancho de banda (HBM) y de memorias convencionales podrían mantener elevados los costes de fabricación, lo que limitaría la capacidad de los fabricantes para recuperar los precios anteriores.