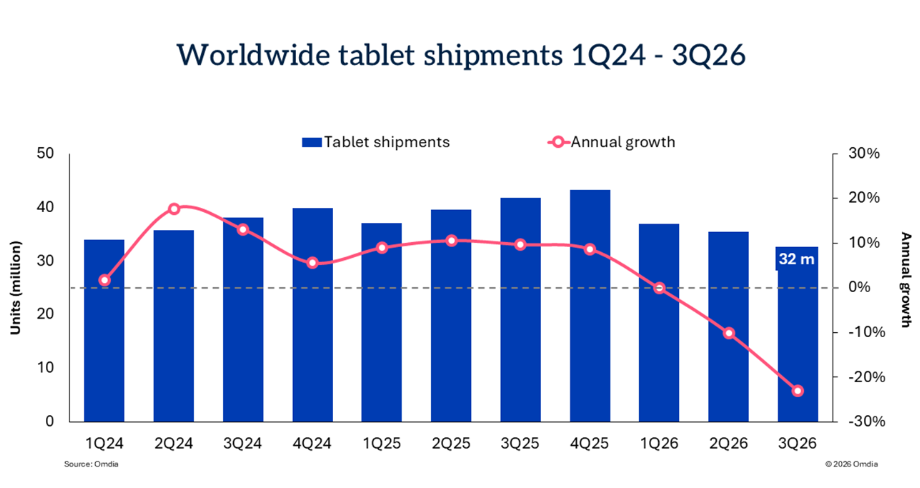
El mercado mundial de tabletas atraviesa uno de sus peores momentos de los últimos años. Y sigue la línea del de smartphones. Durante el tercer trimestre de 2026, los fabricantes comercializaron 32 millones de unidades, lo que representa un descenso interanual del 23% y el volumen más bajo registrado en casi tres años, según los últimos datos de la consultora Omdia. Oriente Medio, China y Europa occidental fueron las regiones más afectadas, con caídas superiores a las del conjunto del mercado.
El retroceso confirma la debilidad de este segmento de dispositivos. Después de registrar una contracción del 10% en el segundo trimestre, el mercado volvió a experimentar una caída de dos dígitos entre julio y septiembre. Para Himani Mukka, responsable de investigación de Omdia, las restricciones de suministro están restando protagonismo a las tabletas en las prioridades estratégicas de los fabricantes de cara a 2026 y 2027. La consultora considera que las dificultades de aprovisionamiento podrían agravarse el próximo año y que una recuperación significativa no llegará antes de 2028.
Índice de temas
Apple mantiene el liderazgo, pero pierde cuota
Por fabricantes, Apple conservó la primera posición mundial, aunque sus envíos retrocedieron un 28% interanual. La compañía distribuyó menos unidades que el conjunto del mercado y su cuota descendió del 38,2% registrado un año antes al 36%.
Samsung se mantuvo en segunda posición, con 5,4 millones de tabletas comercializadas, un 22% menos que en el tercer trimestre de 2025. Su cuota de mercado se situó en el 16,9%. A pesar de los nuevos lanzamientos, la compañía sigue acusando las limitaciones en el suministro de componentes, que condicionan sus volúmenes de distribución.
Lenovo fue la única compañía del top cinco que consiguió crecer, prolongando así el comportamiento positivo que ya había mostrado en el segundo trimestre. El fabricante chino distribuyó 4,1 millones de tabletas, un 12% más, y elevó su cuota de mercado hasta el 12,7%, frente al 8,7% de hace un año. Se trata del mayor incremento de participación entre los principales fabricantes.
El crecimiento de Lenovo estuvo impulsado principalmente por las tabletas tradicionales o de formato pizarra (slate), que compensaron la fuerte caída de los modelos desmontables con teclado. La compañía mejoró sus ventas en todas las regiones, salvo Europa y Latinoamérica.
Xiaomi ocupó la cuarta posición, con 2,3 millones de unidades, un 11% menos que un año antes. Pese a la caída de los envíos, su cuota de mercado avanzó ligeramente hasta el 7,3%, favorecida por el buen comportamiento de la marca en Latinoamérica.
Huawei cerró la clasificación de los cinco principales fabricantes con 1,8 millones de unidades distribuidas. La compañía registró el mayor retroceso del grupo, con un desplome interanual del 43%. No obstante, consiguió aumentar sus envíos en Europa central y oriental (CEE) y en Asia-Pacífico (APAC).
Los nuevos lanzamientos no consiguen reactivar la demanda
El descenso del mercado se produce a pesar de que la segunda mitad del año ha concentrado importantes novedades de producto. Entre ellas figuran la familia Galaxy Tab S12 de Samsung, el nuevo iPad mini de Apple equipado con pantalla OLED y la serie Pad 9 de Xiaomi. Huawei, Honor, OnePlus y realme también han presentado nuevos modelos recientemente.
Sin embargo, estas novedades no han conseguido estimular suficientemente la demanda de los consumidores. Omdia señala que las restricciones persistentes en el suministro de componentes están limitando la capacidad de los fabricantes para introducir mejoras relevantes en las especificaciones de sus dispositivos.
Esta situación reduce las diferencias entre las nuevas generaciones de tabletas y sus predecesoras, lo que lleva a los consumidores a retrasar sus decisiones de compra a la espera de mejoras más sustanciales.
El escenario plantea dificultades para los fabricantes de cara a los próximos ejercicios: menos disponibilidad de componentes, menor margen para diferenciar sus productos y una demanda que sigue sin mostrar signos claros de recuperación. Según las previsiones de Omdia, el mercado tendrá que esperar al menos hasta 2028 para recuperar un crecimiento significativo.